최신 기사
-
오피니언
-
전국노동
-
오피니언
-
전국노동
-
지역소식
-
전국노동
-
전국노동
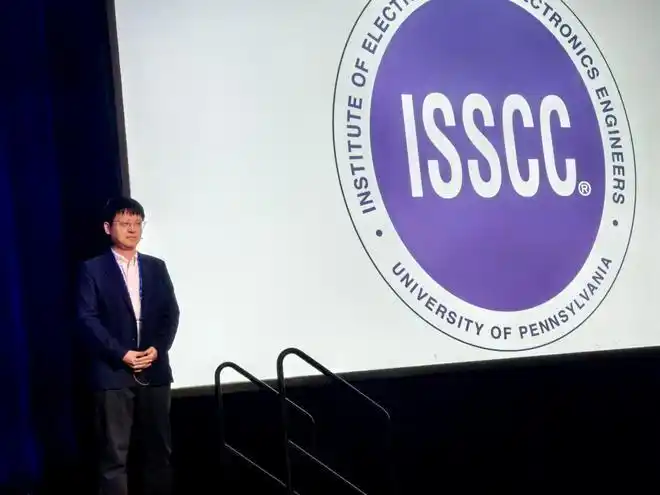
‘반도체 올림픽’으로 불리는 국제 고체회로 회의(ISSCC 2026)가 얼마 전 미국 샌프란시스코에서 막을 내렸다. 올해 중국(홍콩·마카오 포함)은 총 96편의 논문이 채택되어, 2위인 미국(50편)을 크게 앞질렀고, 전체 채택 논문의 약 40%를 차지했다. 채택 논문 수 기준으로 4년 연속 1위에 오른 것이다. 그중 칭화대는 18편으로 전 세계 기관 순위 1위를 차지했다. ‘4연패’ 성적은 국제 업계의 높은 관심을 불러일으켰다. 외신은 “반도체 집적회로 R&D 분야에서 중국이 지속적으로 부상하고 있다”고 놀라움을 표시했다.
ISSCC ‘4연패’를 통해 국가 전략의 견인에서 산업 생태계의 협업으로, 학술적 돌파에서 가치 전환으로 이어지는 한 경로가 계속해서 넓어지고 있음을 또렷하게 볼 수 있다. 오늘날 중국의 ‘칩(芯)’은 ‘연구개발 우위’에서 ‘산업 우위’로 넘어가는 관건적 분기점에 서 있다.
CINNO Research의 최신 통계에 따르면 2025년 중국(대만 포함) 반도체 산업의 총투자액은 7,841억 위안(약 1,100억 달러)으로 전년 대비 17.2% 증가해서, 전 세계적인 업황 조정 국면에서도 강한 회복탄력성을 보여줬다. 그중 반도체 장비 분야 투자는 전년 대비 100.2% 급증해 두 배로 뛰었고, 반도체 소재 분야 투자도 59.6% 크게 늘었다. 현재 이러한 투자는 규모 확장보다는 병목 돌파로 초점을 옮기면서, 산업사슬에서 가장 취약한 고리에 집중되고 있다. 중웨이반도체(中微半导体), 베이팡화창(北方华创) 등 기업을 대표로 하는 장비 투자의 ‘역주행’ 고성장은 외부 기술 봉쇄에 대한 직접적인 대응이며, 자주 혁신으로 돌파구를 찾는 경로이기도 하다.
다년간의 배치 끝에 반도체 산업은 이미 중국의 국가 과학기술 안보를 뒷받침하고, 신(新)질 생산력 발전을 이끄는 전략적 높이에 올라섰다. 올해 정부 업무보고에서는 집적회로가 “신흥 지주(支柱) 산업”의 대표로 꼽히기도 했다. 이제 규모 3,440억 위안(약 500억 달러)에 달하는 국가 집적회로 산업투자기금 3기가 투자 단계에 들어서면서 첨단 공정, 첨단 패키징, 핵심 장비와 핵심 소재 등 이른바 ‘목을 조이는(병목 현상)’ 고리들이 강력한 지원을 받게 된다. 기업의 돌파 리듬도 ‘축적’에서 ‘공세적인 난관 돌파’로 가속할 것이다. 지방 차원에서도 상하이·베이징·선전 등은 시제품 제작 보조금, R&D 인센티브, 인재 유치 등 우대 정책을 잇달아 내놓으면서, 중앙과 지방이 협력하는 정책 ‘콤비네이션 펀치’를 형성하고 있다.
ISSCC에서 중국 논문이 ‘백화제방(百花齐放)’ 양상을 보인 것은, 정책 지원 아래 산·학·연·용(产学研用) 혁신 생태계가 활력을 방출하고 있음을 보여주는 최적의 주석(해석)이다. 채택 논문의 제1저자 소속 기관은 28개에 달했는데, 칭화대·베이징대·푸단대 등 전통 강호뿐 아니라 남방과기대, 선전대 등 신흥 세력까지 포괄해 다점 개화(多点开花)했다. 동시에 중국 산업계도 7년 연속 논문을 채택시켰다. 이는 중국 시장수요의 강력한 견인이 기업 기술 혁신에 ‘진짜 현장’과 ‘반복 개선 동력’을 제공하고, 국제 최전선 설계 분야에서 우렁찬 ‘중국의 목소리’를 내고 있음을 뜻한다.
수년 연속 학술 논문에서의 압도적 선두는 중국이 반도체 기초연구와 최전선 탐색에서 ‘첫 주자(선발 주자) 우위’를 확보했음을 상징한다. 그러나 반도체는 고도로 공학화된 산업이며, 진짜 승부는 실험실 혁신을 시장 경쟁력을 갖춘 제품과 생산능력으로 전환하는 데 있다. 그래서 지금이야말로 중국 반도체 산업이 연구개발의 잠재 에너지를 산업의 동력으로 바꾸어 올리는 정상 등정의 결정적 시기다.
반도체 영역에서 미세 공정은 물론 제조 역량의 중요한 지표이지만, ‘특색 공정’ 역시 대단히 중요하다. 이는 특수한 소자 구조, 소재 조합, 공정 통합을 통해 특정 기능을 구현하거나 특정 성능을 최적화하는 것을 의미한다. 이는 마치 딥시크(DeepSeek)가 제한된 연산자원으로 ‘적은 비용으로 큰 이득을 얻는’ 방식으로 더 나은 효과를 훈련해낸 것과도 비슷하다. 이런 접근은 소자 물리와 고객 수요에 대한 깊은 이해에 의존한다. 한국 반도체 산업의 발전 경로를 참고하면, 현 수준과 진도를 기준으로 향후 2~4년 내 중국은 성숙 공정 생태계를 한층 더 다지고, 특색 공정과 시스템급 혁신에서 돌파를 가속할 가능성이 있다. 또한 성숙 공정 밖에서도 중국 기업은 시스템급 혁신을 통해, 인공지능·신에너지차 등 분야에서의 시장 우위를 바탕으로 일련의 혁신 성과가 실제로 적용·정착되도록 밀어붙이고 있다.
향후 반도체의 국산 대체를 실현하려면 ‘다중 전선’의 돌파가 필요하다. 단지 과학연구·기술 측면에서의 변신만이 아니라, 핵심 기술의 막힘점과 병목에 대한 실질적 돌파가 요구된다. 동시에 수율을 높이고 비용을 낮추며, 안정적인 공급망과 고객 신뢰를 구축해야 한다. 국산 고급(하이엔드) 칩이 주류 소비전자와 데이터센터 등 영역에서 규모화 응용을 이루고, 나아가 글로벌 거대 기업들의 핵심 이익 시장까지 진입하기 시작할 때, 그제야 중국 반도체가 완전히 “바다는 넓어 물고기가 뛰고, 하늘은 높아 새가 난다(海阔凭鱼跃,天高任鸟飞)”는 단계에 들어섰다고 말할 수 있을 것이다.
2023년 중국이 ISSCC에서 처음으로 ‘전 과목 1위’를 차지한 것은, 중국 반도체가 전 세계 원천기술 체계를 선도하는 방향으로 나아가는 중요한 이정표였다. 다만 객관적으로 보자면, 수년 동안 미국은 EDA, 핵심 IP, 장비 및 소재 등 상류(업스트림) 고리를 장악함으로써 여전히 글로벌 산업에 주도적 영향을 미치고 있다. 여러 장애가 겹쳐 형성되는 이른바 ‘다윈의 바다(Darwinian Sea)’ㅡ제품이 막 양산에 들어선 시점부터 대규모 산업화까지의 사이에 존재하는 간극ㅡ를 마주한 상황에서, 중국 기업과 관련 정책은 기초 소재, 저층(기반) 아키텍처, 신흥 컴퓨팅 패러다임 등 프런티어 영역에서 선제적 배치와 원천 혁신을 수행해야 한다. ‘도서(섬) 점령식 전술’(중요한 거점 섬들만 골라 점령하며 건너뛰는 전술:주)처럼 기회를 선점해야만, ‘차선 변경 추월’을 이룰 수 있다.
중국 반도체 산업의 부상 경로는 외부의 극한 압박 속에서 내부 잠재력이 촉발되어 자라난 회복탄력적 성장사이기도 하다. 정책의 인도와 산·연 협력 아래 ISSCC 연속 1위는 하나의 선언이 되었다. 중국의 ‘칩 파워’는 글로벌 반도체 구도에서 결코 빠질 수 없는 성장의 축이 되어, 바람을 타고 파도를 헤치며 ‘다윈의 바다’를 건너갈 것이다. [저자는 저장대학 진화(金华)연구원 연구원]
출처: 환구시보
2026-03-27
[울산함성 무료구독 신청] https://t.me/+ji13hLs-vL83ZTBl